WeLend好唔好?2026 WeLend易批、TU差及5大注意事項
一、WeLend好唔好?先看優缺點,再決定是否值得申請
WeLend 主要優點
- 全網上流程:申請、身份驗證、文件提交及簽約以網上為主,適合不想抽時間到分行的人。
- 可較快取得個人化結果:官方流程顯示,系統在取得申請人的 TU 報告後可進行報價計算;但報價快不等於整個審批一定即時完成。
- 基本門檻公開:目前官方 FAQ 列出的基本條件包括年滿 18 歲香港居民、現職滿 3 個月及月入至少 HK$8,000,讓你可先做初步篩選。
- 貸款額範圍較闊:官方頁面列出的私人貸款額由 HK$5,000 至 HK$1,500,000,實際上限仍視乎你的信貸及財務狀況。
- 申請費項相對清楚:官方資料表示不收申請費、一般手續費、擔保費或介紹費等,但你仍要細看逾期、提早清還及其他合約條款。
WeLend 主要缺點與風險
- 最低 APR 不代表你拿得到。你的實際利率會按信貸狀況而定,TU 較弱、負債較高或近期申請頻密,都可能令報價變差。
- 正式信貸申請可能留下硬查詢紀錄。短時間內多次申請不同信用卡或貸款,可能對信貸評分造成負面影響。
- 快批不等於一定少文件。官方保留要求額外證明的權利,收入結構較複雜、佣金收入或資料需要核實時,仍可能要補文件。
- 提早還款不應只看能否提早清。現行條款涉及全數而非部分清還、提前通知,以及清還日前的利息和相關費用,應先計算是否真的節省。
二、WeLend易批嗎?不是只看有沒有糧單
不少人搜尋 WeLend易批嗎,是因為擔心收入證明不足或曾經被銀行拒絕。其實容易批核與否,不是單一文件問題。即使你符合最低月入及在職時間,貸款機構仍要判斷你借款後是否有能力穩定還款。這也是為甚麼兩個收入相近的人,最終批核結果可以完全不同。
1.收入及還款能力
收入是起點,但更重要的是可支配收入。如果你月入不低,卻同時有按揭、私人貸款、車貸、信用卡分期及高額固定開支,系統看到的不是高收入,而是較緊張的還款空間。你申請前應先把所有固定月供相加,再看借入新貸款後,每月總債務支出是否仍在可承受範圍。
2.TU 信貸紀錄
TU 反映的不只是分數,還包括還款紀錄、信貸帳戶、欠款、信貸使用情況及查詢紀錄。準時還款、較穩定的負債水平通常較有利;相反,長期只付信用卡最低還款、曾有逾期或短期內頻繁借貸,都可能令貸款機構提高風險評估。
3.目前負債情況
對貸款機構而言,現有負債與新貸款是連在一起看的。你本身已有多筆無抵押貸款,即使沒有嚴重逾期,也可能因總負債偏高而影響貸款額、APR 或批核結果。因此,借貸前先處理不必要的循環欠款,往往比同時向多家公司試申請更實際。
4.近期信貸查詢與申請紀錄
TransUnion 指出,硬查詢會記錄在信貸報告內,過多硬查詢可能對信貸評分造成負面影響。這代表你若在短時間內同時申請多張信用卡及多筆私人貸款,即使只是想比較利率,也可能令後面的貸款機構看到較強的資金需求。比較貸款時應先看公開條款及初步報價方式,避免無目的地連續正式申請。
三、TU差申請WeLend會點?關鍵不是一個字母
TU差不等於自動拒批
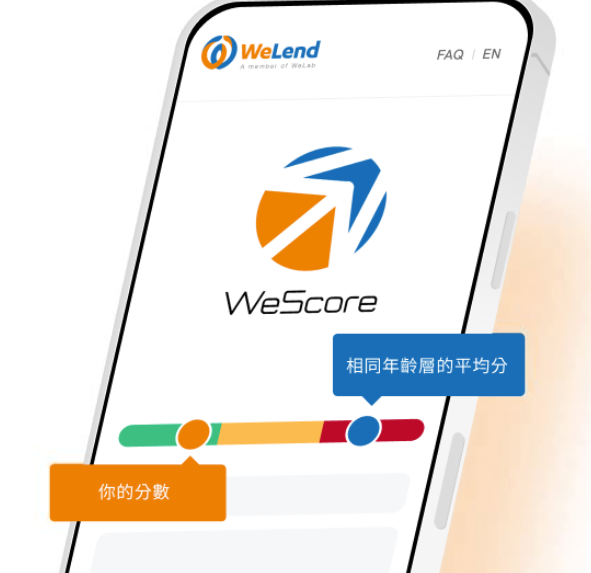
如果你正在搜尋 WeLend TU差,最重要是不要把 TU 等級當成唯一門檻。TransUnion 的信貸評分由 A 至 J,A 較高、J 較低,但最終是否批核仍由貸款機構按自己的風險政策決定。WeLend 的公開資料亦顯示,評估會參考個人資料、信貸分數、貸款紀錄及整體財務狀況,因此 TU 較差不代表一定被拒,但通常代表條件可能較保守。
真正可能受影響的是4件事
- 批核:風險過高時可能不批,或需要更多資料核實。
- 貸款額:即使批核,也可能低於你原本申請的金額。
- APR:風險定價較高時,實際 APR 可能明顯高於宣傳最低水平。
- 文件與條件:收入來源複雜、紀錄不完整或財務狀況需要進一步確認時,可能被要求補交證明。
TU G/H/I 能否申請?
可以提交申請,但不應把 G、H 或 I 理解成有固定的必批或必拒規則。WeLend 並沒有在公開資料中列出一條所有申請人通用的 TU 等級批核線。更實際的做法,是先檢查是否存在近期逾期、循環欠款偏高、短期多次硬查詢或收入不穩等問題。這些因素往往比單看一個字母更能解釋你的批核機會與報價差異。
WeLend會不會查TU?
會。官方申請流程及備註多次提到,在取得申請人的 TU 報告後計算報價,正式信貸查詢一般亦需要你的授權及同意。你如果只是想先了解自己情況,可先查看自己的信貸報告;自我查閱不屬於貸款機構的硬查詢。
四、WeLend利息貴唔貴?不要只看低至利率
這一部分最值得你花時間看。WeLend 官方目前表示,客戶最終利率按個人信貸狀況而定,部分頁面列明實際年利率不超過 48%。香港現行《放債人條例》的法定利率上限亦為每年 48%,而有效利率高於 36% 的交易可在特定法律情況下被推定為敲詐性交易並由法院審視。對你而言,重點不是利率是否合法而已,而是成本是否合理、是否有更便宜替代方案。
甚麼是 APR?
APR 是實際年利率,用來把利息及按規則計入的相關成本年化,方便你比較不同貸款。它比只看月平息或某個宣傳利率更接近實際借貸成本。當兩個貸款的借款額及年期相近時,通常 APR 較低的一個成本較低,但你仍要同時看總還款額及提早清還安排。
宣傳最低 APR 不代表你的 APR
最低 APR 通常只適用於符合特定風險條件的客戶。你的信貸紀錄、收入穩定性、負債、職業及貸款額,都可能改變最終定價。所以看到很低的起始利率時,不要先用它計算自己的月供;應等個人報價出來,再判斷是否值得借。
比較貸款要看這4個數字
- 實際 APR:用來比較整體年化成本。
- 每月供款:確認現金流能否長期承受,而不是只看第一兩個月。
- 總還款額:直接反映本金以外最終要多付多少。
- 提前清還成本:如果你預期幾個月後有資金還清,這一項尤其重要。
五、WeLend vs 銀行:邊個更適合你?
把 WeLend 和銀行放在一起比較時,不應簡化成一邊一定快、一邊一定便宜。現在不少銀行也有數碼申請,實際速度視乎客戶身份、文件及風險審批。比較時,你可以先用以下方向篩選。
| 比較項目 | WeLend | 銀行私人貸款 |
|---|---|---|
| 申請流程 | 以網上流程為主,重視速度及數碼驗證 | 不少銀行亦支援網上申請,但流程及文件要求各有不同 |
| 利率 | 按個人風險定價,低至利率不代表實際報價 | TU 良好、收入穩定的客戶有機會取得較低利率 |
| 文件彈性 | 部分產品可減少文件,但必要時仍會要求補件 | 一般重視入息、僱傭及銀行往來資料,個別銀行可簡化 |
| 適合情況 | 重視全網上流程、希望快速取得個人化報價 | 不急用、信貸條件較好、願意花時間比較成本 |
如果你的 TU 很好,先取得銀行報價通常值得;如果你更重視申請便利與速度,WeLend 可一併比較。最終選擇應以同一借款額、同一年期下的實際 APR 和總還款額作基準。
六、WeLend申請流程:由報價到過數要經過甚麼
填寫資料及取得報價
你先在網上提交基本資料及貸款需求。系統會按資料進行初步評估,官方亦提到報價計算與申請人的 TU 報告有關。這一步的速度可以很快,但不等於已完成所有審批。
身份驗證及信貸評估
你需要完成身份驗證,並按要求提供銀行戶口證明及其他文件。若收入屬佣金制、行業收入波動較大,或系統需要進一步確認還款能力,可能要提交更多入息或住址證明。
確認貸款條款
看到批核結果後,先核對貸款額、APR、年期、每月供款、總還款額、逾期安排及提前清還條件。不要因為已批核就立即接受,批核只是提供一個可借選項,不代表這個選項一定適合你的財務狀況。
簽約及過數
完成最終資料核實及簽署貸款協議後,官方表示款項可透過轉數快方式過戶,實際到帳時間仍受個別銀行服務安排影響。因此,急需資金時也要預留時間,不要把宣傳上的即時過數理解為任何時間都保證立刻入帳。
常見問題
WeLend易批嗎?
沒有任何公開資料可以保證易批。符合 18 歲香港居民、現職滿 3 個月及月入至少 HK$8,000 只是基本條件,最後仍要看 TU、收入穩定性、負債及還款能力。
TU差可以申請WeLend嗎?
可以申請,但 TU 較差可能影響批核、貸款額、APR 及文件要求。與其只問會不會批,更應先判斷即使批核後的條件是否值得接受。
WeLend會查TU嗎?
會。官方流程提到取得申請人的 TU 報告後進行報價計算。正式信貸查詢一般需要你的授權。
WeLend借錢安全嗎?
從操作層面看,你應只使用官方網站及官方聯絡方式,避免把身份資料或款項交給聲稱可代辦貸款的第三方。從財務層面看,合法平台不代表借款本身沒有風險,真正的安全標準是你能否負擔供款,以及是否清楚理解全部條款。
WeLend是合法財務公司嗎?
WeLend 官方網站目前列示 WELEND LIMITED 的放債人牌照編號為 771/2026。由於牌照資料會續期及更新,你正式申請前仍可到香港公司註冊處的放債人登記冊核對最新狀態。
WeLend幾耐批?
官方所稱的快速或即時,主要涉及取得 TU 報告後的報價計算。完整審批時間仍取決於資料是否齊全、是否需要補件及個別風險評估,不宜把一秒報價理解成所有個案都在一秒內完成貸款審批。
WeLend幾耐過數?
完成最終核實、批核及簽署貸款協議後,款項可透過轉數快方式處理;實際到帳時間受個別銀行服務時間及交易安排影響。
WeLend最低利率是否人人有?
不是。實際 APR 會按個人信貸狀況決定。你應以自己的個人報價為準,而不是用宣傳最低利率預計成本。
WeLend提早還款是否划算?
不一定。現行條款顯示,提前清還一般涉及全數清還、提前通知,以及清還日前累計的利息及相關費用。你應先向客服取得清還金額,再比較繼續供款的總成本,不能只按剩餘本金估算。
被銀行拒絕後可以申請WeLend嗎?
可以,但不建議銀行一拒絕便立即連續向多家機構申請。先查看拒絕原因及信貸報告,確認是收入、負債、近期查詢、逾期紀錄還是資料問題。若原因未處理,新增申請可能只會增加硬查詢紀錄。
延伸閱讀
附錄
簡便即日貸款 | 全網上審批及簽約,貸款即時過數 | WeLend
//www.welend.hk/products/personal-loan
信貸報告、評分及提示服務 | 環聯
//www.transunion.hk/zh/product/credit-report
識得睇,梗係睇「實際年利率」
//www.ifec.org.hk/web/tc/moneyessentials/debts-and-borrowing/take-new-loan/APR.page
Personal Credit – Hong Kong Monetary Authority
//www.hkma.gov.hk/eng/smart-consumers/personal-credit/
Companies Registry – FAQ – Licensed Money Lenders
//www.cr.gov.hk/en/faq/money-lenders.htm
免責聲明:
本文內容僅為作者個人觀點與資訊分享,不構成任何投資、理財、稅務、法律或會計等專業指導建議。投資市場有風險,金融產品價格可升可跌,過往表現並不代表未來結果,讀者應自行審慎評估並尋求獨立專業意見。文章部分資訊來源於公開網絡,若涉及版權侵權,請聯繫站長及時刪除更正。讀者依據本文內容自行操作所產生之任何風險與損失,本站概不承擔相關法律責任。
【詳細免責查看:《網站免責聲明》】